
В условиях динамично меняющегося ландшафта аффилейт-маркетинга выбор надежного платежного инструмента перестал быть просто технической задачей и превратился в критический фактор выживаемости любого байерского агентства или соло-арбитражника. Современные рекламные платформы, такие как Facebook Ads, Google Ads и TikTok, постоянно совершенствуют свои антифрод-системы, что требует от нас использования высококачественных BIN-ов, безупречной истории транзакций и максимальной анонимности финансовых потоков. Качественное платежное решение должно не только обеспечивать высокий процент проходимости платежей (Success Rate), но и предлагать гибкие инструменты для управления лимитами, моментальный выпуск карт и минимальные комиссии за пополнение и конвертацию валют. В данной статье мы проведем детальный сравнительный анализ виртуальных карт, криптовалютных шлюзов и P2P-методов, опираясь на актуальные данные 2024-2025 годов, чтобы вы могли выстроить максимально эффективную финансовую инфраструктуру для своего залива.
Эффективность работы с трафиком напрямую зависит от того, насколько быстро вы можете масштабировать свои кампании, не сталкиваясь с блокировками со стороны банков или рекламных сетей из-за подозрений в мошенничестве. Выбор между виртуальными картами европейских банков, использованием стейблкоинов или работой через P2P-площадки требует глубокого понимания специфики каждого метода, включая скрытые комиссии, риски “первобилов” и особенности прохождения KYC в различных сервисах. Мы разберем, какие именно БИНы сегодня имеют наивысший траст у Google, как правильно использовать крипто-процессинг для оплаты расходников и почему классический P2P все еще остается актуальным инструментом для вывода профита и пополнения оборотки. Наша задача — предоставить вам исчерпывающее руководство, которое позволит минимизировать потери на транзакциях и сосредоточиться на поиске профитных связок.
Виртуальные карты: технологическое превосходство и борьба с антифрод-системами
Виртуальные карты остаются основным инструментом для оплаты рекламных кабинетов благодаря их прямой интеграции в банковские системы и наличию доверенных BIN (Bank Identification Number), которые классифицируются рекламными сетями как надежные дебетовые или кредитные продукты. Использование специализированных сервисов, таких как PST.NET, AdsCard или AnyBill, позволяет арбитражникам выпускать сотни уникальных карт в несколько кликов, распределяя бюджеты между аккаунтами и минимизируя риск массовых блокировок по цепочке. Важно понимать, что для Facebook Ads критически важен регион выпуска карты (GEO), так как несоответствие страны прокси и страны эмитента карты часто приводит к мгновенному “Risk Payment” или вылету на чек-ин. Современные сервисы предлагают карты с поддержкой 3D-Secure, что крайне важно для работы с европейскими аккаунтами Google Ads, где подтверждение транзакции является обязательным условием для активации кампаний.
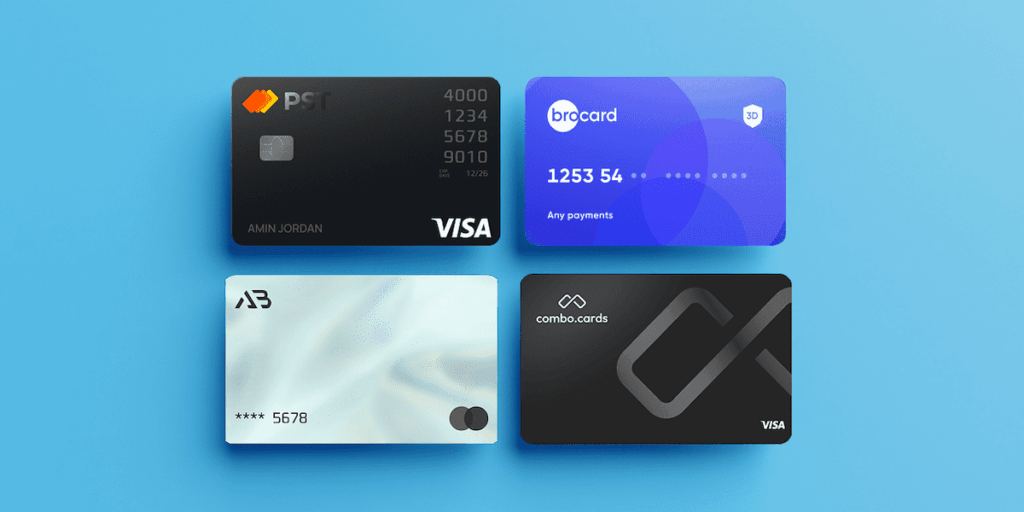
При выборе сервиса виртуальных карт необходимо обращать внимание на тип BIN: Credit, Debit или Prepaid, так как рекламные площадки отдают явное предпочтение кредитным картам крупных американских или европейских банков. Для успешного обхода фильтров антифрода рекомендуется использовать карты с чистой историей, которые ранее не были замечены в массовых неоплатах счетов (First Bill), так как платформы ведут черные списки подозрительных банковских серий. Профессиональные команды часто используют мультиаккаунтинг в сочетании с разными платежками, чтобы диверсифицировать риски и иметь возможность быстро переключиться на резервный банк в случае падения основного решения. Ниже приведен список ключевых параметров, на которые стоит опираться при выборе конкретного сервиса виртуальных карт для залива трафика:
- Наличие эксклюзивных BIN-ов, которые не находятся в паблике и не заспамлены другими арбитражниками для конкретного источника трафика;
- Низкий процент комиссии за пополнение баланса сервиса, который в идеале не должен превышать 3-5% от суммы депозита;
- Возможность моментального выпуска карт через API для автоматизации процессов в крупных байерских командах;
- Наличие функционала по массовому управлению лимитами, заморозке и закрытию карт в случае блокировки рекламного аккаунта;
- Оперативная техническая поддержка и возможность получения кастомных условий при оборотах от 50,000 долларов в месяц.
Особое внимание стоит уделить методам пополнения самих сервисов виртуальных карт, так как большинство из них работают по модели предоплаты через USDT (TRC-20 или ERC-20), что обеспечивает необходимый уровень анонимности. Использование локальных карт СНГ для пополнения международных сервисов становится все более сложным из-за санкционных ограничений, поэтому крипто-депозиты стали стандартом индустрии. Опытные байеры также применяют тактику “прогрева” карт, совершая несколько небольших транзакций в белых сервисах (например, оплата Spotify или Netflix), прежде чем привязывать карту к рекламному кабинету с высоким лимитом. Такой подход значительно повышает траст аккаунта и позволяет избежать стартовых проверок безопасности, которые часто губят новые рекламные кабинеты на этапе запуска первых объявлений.
Криптовалютные платежные шлюзы как фундамент финансовой анонимности
Криптовалюты стали неотъемлемой частью финансовой инфраструктуры арбитража трафика, обеспечивая беспрецедентную скорость трансграничных платежей и высокий уровень конфиденциальности, который недоступен классическому банковскому сектору. Использование стейблкоинов, таких как USDT или USDC, позволяет фиксировать прибыль и управлять оборотными средствами без привязки к волатильности рынка, что критически важно для планирования рекламных бюджетов. Большинство современных партнерских сетей и сервисов по продаже аккаунтов или прокси принимают оплату исключительно в крипте, что делает наличие надежного кошелька и понимание протоколов перевода обязательным навыком. Более того, использование децентрализованных финансов (DeFi) открывает возможности для обхода ограничений централизованных бирж, позволяя проводить крупные транзакции без риска блокировки средств по требованию регуляторов.
Для арбитражников работа с криптовалютой начинается с выбора между кастодиальными кошельками (на биржах типа Binance или ByBit) и некастодиальными решениями (Trust Wallet, MetaMask), где контроль над приватными ключами полностью принадлежит пользователю. Важно помнить, что при работе с большими объемами “серого” трафика существует риск попадания на грязную крипту (AML-риски), поэтому использование сервисов очистки или проверка входящих транзакций через специализированные инструменты AMLBot является необходимым этапом безопасности. Крипто-шлюзы позволяют автоматизировать прием платежей, если вы сами выступаете в роли рекламодателя или владельца сервиса, обеспечивая мгновенную конвертацию входящих средств в стабильные активы. Внедрение крипто-платежей в рабочие процессы требует четкого понимания структуры комиссий в разных сетях, где TRC-20 часто выигрывает у ERC-20 за счет фиксированной и низкой стоимости газа.

P2P-торговля: эффективные методы пополнения оборотки и вывода профита
P2P-площадки (Peer-to-Peer) представляют собой децентрализованные рынки, где арбитражники могут напрямую обменивать фиатные деньги на криптовалюту и наоборот, минуя сложные банковские проверки и валютный контроль. Этот метод является основным для вывода заработанных в партнерках средств на личные карты или для закупа крипты с целью последующего пополнения рекламных кабинетов и сервисов виртуальных карт. Главное преимущество P2P заключается в огромном выборе платежных методов — от классических банковских переводов до оплаты через электронные кошельки и даже наличные при личных встречах. Однако работа на P2P требует предельной осторожности и знания специфических схем мошенничества, таких как “треугольники”, когда злоумышленник использует вас как промежуточное звено для легализации украденных средств.
Для минимизации рисков при работе с P2P необходимо выбирать контрагентов с высоким рейтингом, большим количеством исполненных ордеров и длительным сроком регистрации аккаунта на платформе. Профессиональные арбитражники часто используют связки из нескольких банковских карт разных дропов, чтобы распределить нагрузку и не привлекать лишнего внимания со стороны служб финансового мониторинга по 115-ФЗ (или аналогичным законам в других странах). Использование бизнес-счетов или карт премиального сегмента позволяет увеличивать лимиты на транзакции и снижать вероятность блокировки счета после нескольких крупных переводов. Ниже представлены основные правила и методы безопасной работы на P2P-площадках для поддержания стабильного денежного потока в арбитражной команде:
- Всегда проверяйте соответствие имени отправителя на банковской карте и имени владельца аккаунта на P2P-платформе перед подтверждением сделки;
- Используйте комментарии к платежам только в том случае, если это предусмотрено правилами обмена, и избегайте слов “криптовалюта”, “USDT” или “арбитраж”;
- Разделяйте крупные суммы на несколько мелких транзакций и проводите их через разные банки, чтобы избежать срабатывания автоматических триггеров антифрода;
- В случае возникновения спорных ситуаций (апелляций) всегда имейте под рукой скриншоты чеков и историю переписки внутри платформы;
- Работайте преимущественно с мерчантами (проверенными продавцами), которые имеют страховой депозит на бирже и дорожат своей репутацией.
Одной из продвинутых техник обхода блокировок является использование карт зарубежных банков (Казахстан, Грузия, Турция), которые позволяют работать с международными P2P-рынками и обходить локальные ограничения на валютные операции. Это особенно актуально для команд, работающих на рынки Tier-1, так как наличие европейского или американского банковского счета значительно упрощает взаимодействие с рекламными сетями и сервисами. Кроме того, P2P позволяет ловить выгодные курсы обмена в моменты высокой волатильности рынка, что может приносить дополнительный процент к прибыли за счет грамотного финансового менеджмента. Правильно выстроенная стратегия работы с P2P-сегментом обеспечивает арбитражнику необходимую гибкость и независимость от традиционной банковской системы, которая часто бывает враждебна к высокорисковым видам деятельности.
Сравнительный анализ и выбор оптимальной стратегии платежей
При выборе между виртуальными картами, криптой и P2P-решениями необходимо учитывать масштаб вашей деятельности, используемые источники трафика и юридический статус вашего бизнеса. Виртуальные карты являются безальтернативным вариантом для прямой оплаты рекламных площадок, так как они обеспечивают необходимый технический траст и позволяют масштабироваться за счет выпуска большого количества реквизитов. Криптовалюты, в свою очередь, выступают в роли универсального “клея”, который связывает все элементы финансовой цепи, обеспечивая быстрые переводы между сервисами, выплаты байерам и закупку расходников. P2P остается незаменимым шлюзом для входа и выхода из фиатных валют, позволяя гибко управлять ликвидностью в условиях санкций и ограничений на трансграничные переводы, которые постоянно ужесточаются регуляторами.
Оптимальная стратегия для крупной арбитражной команды часто заключается в гибридном подходе, где основной капитал хранится в стейблкоинах на холодных кошельках, а операционные расходы распределяются по проверенным сервисам виртуальных карт. Для тестирования новых гипотез и заливов на небольшие бюджеты можно использовать публичные сервисы виртуалок, но для серьезного масштабирования стоит искать приватные решения с закрытыми BIN-ами. Важно постоянно мониторить рынок на предмет появления новых платежных шлюзов, так как “живучесть” того или иного решения в арбитраже обычно ограничена несколькими месяцами активного использования всем рынком. В представленном ниже списке мы собрали рекомендации по распределению платежных инструментов в зависимости от текущих задач вашего арбитражного бизнеса:
- Для оплаты Google Ads и Facebook Ads используйте только проверенные виртуальные карты с BIN стран Tier-1 и поддержкой 3D-Secure для минимизации банов;
- Для расчетов с сотрудниками, байерами и поставщиками аккаунтов применяйте переводы в USDT (TRC-20) как самый быстрый и дешевый способ передачи ценности;
- Для вывода личного профита и формирования резервного фонда используйте P2P-площадки в сочетании с картами разных банков и дропов для снижения рисков блокировок;
- Для оплаты инфраструктурных решений (сервера, трекеры, спай-сервисы) заведите отдельную виртуальную карту, не привязанную к рекламным кабинетам;
- Для долгосрочного хранения крупных сумм прибыли используйте аппаратные кошельки типа Ledger или Trezor, исключая хранение значительных средств на биржах.
Подводя итог, можно с уверенностью сказать, что в 2025 году успех в арбитраже трафика на 50% зависит от качества вашего финансового сетапа и способности быстро адаптироваться к изменениям в работе платежных систем. Игнорирование правил безопасности на P2P, использование заспамленных карт или пренебрежение AML-проверкой крипты может привести к мгновенной потере всей оборотки, что для многих означает конец карьеры. Постоянное обучение, тестирование новых платежных инструментов и диверсификация каналов ввода-вывода средств — это единственный путь к стабильному профиту в условиях жесткого прессинга со стороны банков и рекламных корпораций.
Разместить вакансию
@vidizarabotka – кейсы, статьи и обзоры про арбитраж трафика и маркетинг
@rorschach_traff – Gambling новости, кейсы и полезные статьи
@CPA_TRAFFIC_HR – самые горячие вакансии CPA-рынка


0 Comments